2024年中国数字内容制作行业市场深度调查报告 发展背景、产业链及市场规模
摘要:数字内容制作服务作为数字经济的重要组成部分,近年来在中国快速发展。本报告旨在深度调查2024年中国数字内容制作行业的市场状况,涵盖发展背景、产业链结构及市场规模等方面,为行业参与者提供参考。
一、发展背景
- 政策环境:国家出台多项政策支持数字经济发展,如《“十四五”数字经济发展规划》等,为数字内容制作行业提供了良好的政策环境。
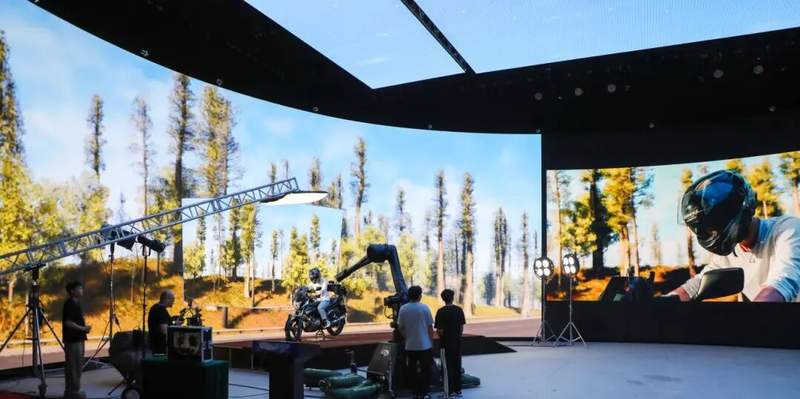
- 技术驱动:5G、人工智能、云计算、虚拟现实等技术的成熟应用,推动了数字内容制作效率的提升和创意形式的多样化。
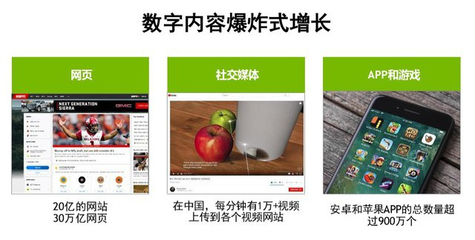
- 消费需求:随着Z世代成为消费主力,对高质量、个性化数字内容的需求持续增长,涵盖短视频、游戏、动漫、在线教育等领域。
- 疫情催化:新冠疫情加速了线上娱乐和远程办公的普及,数字内容消费习惯进一步固化。
二、产业链分析
数字内容制作产业链主要包括上游内容创作与技术支持、中游内容制作与分发、下游应用与终端消费。
- 上游:包括IP版权、素材资源、创作工具及技术提供商(如软件、硬件、AI技术)。上游环节的创新为内容制作提供基础支撑。
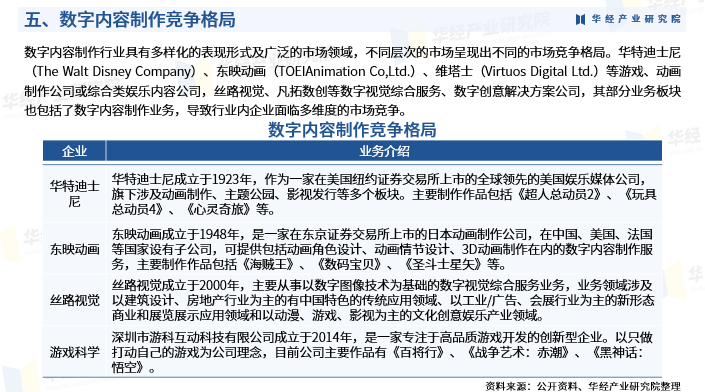
- 中游:数字内容制作服务商,涵盖影视制作、游戏开发、动画设计、广告制作等。中游企业通过整合资源,输出多元化的数字内容产品。
- 下游:分发平台与终端用户,如视频平台、社交媒体、应用商店、智能终端等。下游渠道的多样化推动了内容的传播与变现。
三、市场规模
据测算,2024年中国数字内容制作行业市场规模预计达到约5000亿元人民币,同比增长约15%。细分市场中,游戏制作占比最大,约40%;影视及动画制作占比约30%;广告及营销内容制作占比约20%;其余为在线教育、虚拟现实等内容。市场集中度较低,中小企业众多,竞争激烈。
四、发展趋势与建议
- 趋势:AI赋能内容生产、虚实融合(元宇宙)内容兴起、IP生态化运营、出海成为新增长点。
- 建议:企业应加强技术研发与人才培养,注重内容创新与版权保护,拓展多元化变现渠道,并积极布局海外市场。
结论:2024年中国数字内容制作行业在政策、技术和需求的多重驱动下保持快速增长,产业链日趋完善,市场规模持续扩大。行业将朝着智能化、全球化方向发展,企业需把握机遇,应对挑战。}
如若转载,请注明出处:http://www.nmgwzgc.com/product/35.html
更新时间:2026-11-01 00:46:34